KUALA LUMPUR – Membayar premium insurans perubatan setiap bulan sepatutnya memberi ketenangan kepada pemegang polisi ketika berdepan masalah kesihatan.
Namun, dapatan satu tinjauan mengenai penjagaan kesihatan dan insurans di Malaysia menunjukkan semakin ramai pemegang polisi mula mempersoalkan sama ada perlindungan yang mereka bayar benar-benar setimpal dengan kosnya.
Tinjauan 2026 mengenai penjagaan kesihatan dan insurans di Malaysia itu meneliti pengalaman pemegang polisi termasuk kenaikan premium, kos yang perlu ditanggung sendiri, tuntutan ditolak, perubahan terma polisi, panel hospital dan akses kepada rawatan.
Daripada 815 maklum balas sah, 34.6 peratus responden berkata mereka tidak lagi merasakan pelan insurans sedia ada berbaloi untuk diteruskan.
Kenaikan premium dan kebimbangan tidak mampu menanggung peningkatan kos pada masa depan antara faktor utama yang mendorong mereka mempertimbangkan untuk membatalkan polisi.
Tahap kepuasan juga menunjukkan perbezaan ketara berdasarkan jumlah premium yang dibayar.
Bagi pemegang polisi yang membayar kurang RM150 sebulan, 74 peratus menyatakan mereka berpuas hati dengan perlindungan diterima.
Namun, dalam kalangan mereka yang membayar lebih RM300 sebulan, tahap kepuasan menurun kepada antara 33 hingga 37 peratus selepas berdepan masalah tuntutan.
“Premium naik setiap tahun, tetapi perlindungan masih macam sama,” kata seorang responden.
Lebih membimbangkan, memiliki insurans tidak semestinya bermakna seseorang bebas daripada kos tambahan ketika mendapatkan rawatan.
Sebanyak 64.7 peratus responden berkata mereka masih perlu mengeluarkan wang sendiri untuk membayar bil hospital terbaru, dengan sebahagian daripada mereka menanggung lebih 20 peratus daripada keseluruhan bil.
Kos ubat pula menjadi satu lagi perkara yang membebankan pemegang polisi.
Sebanyak 71 peratus responden berkata mereka perlu membayar tambahan kerana ubat yang dipreskripsikan doktor tidak dilindungi sepenuhnya oleh polisi.
Daripada jumlah itu, 284 responden berkata mereka menghadapi masalah apabila ubat berjenama tidak dilindungi dan hanya ubat generik ditanggung.
Seramai 230 pula berkata tuntutan ubat ditolak selepas ia dikategorikan sebagai makanan tambahan, manakala 225 responden menerima bekalan ubat yang lebih pendek berbanding tempoh rawatan ditetapkan doktor.
“Anak saya sakit dan saya masih perlu membayar bersama bil perubatan walaupun sudah membayar premium bulanan. Kemudian premium dinaikkan pula,” kata seorang responden.
Masalah tuntutan turut menjadi antara perkara yang menimbulkan rasa tidak puas hati.
Hampir 30 peratus responden berkata mereka pernah mengalami tuntutan ditolak sama ada sebahagian atau sepenuhnya dalam tempoh dua tahun lalu.
Daripada mereka yang berdepan penolakan tuntutan, 24 peratus berkata alasan diberikan tidak diterangkan dengan jelas.
“Bila hendak membuat tuntutan, baru tahu banyak perkara sebenarnya tidak dilindungi,” kata seorang lagi responden.
Tinjauan itu juga menunjukkan kadar kelulusan tuntutan tidak semestinya meningkat mengikut jumlah premium yang dibayar.
Bagi polisi dengan premium antara RM300 hingga RM500 sebulan, kadar kelulusan tuntutan dilaporkan sebanyak 85.7 peratus.
Bagi polisi yang berharga lebih RM500 sebulan pula, kadar kelulusan ialah 81 peratus.
Selain tuntutan, perubahan panel hospital turut menimbulkan kebimbangan dalam kalangan pemegang polisi.
Sebanyak 31.7 peratus responden berkata mereka tidak lagi dapat mendapatkan rawatan daripada doktor biasa selepas hospital berkenaan dikeluarkan daripada panel syarikat insurans.
Sebanyak 28.3 peratus pula mengakui tidak mengetahui perkara itu boleh berlaku.
Dalam masa sama, 31 peratus responden tidak pasti sama ada terma polisi mereka telah berubah dalam tempoh dua tahun lalu.
“Setiap bulan saya bayar, tetapi sebenarnya saya sendiri tidak begitu jelas mengenai perlindungan insurans perubatan saya,” kata seorang responden.
Bagi pesakit yang memerlukan rawatan segera, tempoh mendapatkan surat jaminan atau Guaranteed Letter (GL) juga boleh menjadi sumber keresahan.
Lebih separuh responden berkata mereka menunggu sekurang-kurangnya tiga hari bekerja untuk kelulusan GL, manakala 23.1 peratus menunggu lebih lima hari.
Kelewatan pentadbiran antara hospital dan syarikat insurans turut dilaporkan menjejaskan jadual rawatan, termasuk menyebabkan sesetengah prosedur terpaksa ditangguhkan atau dijadualkan semula.
Tinjauan berkenaan turut memberi gambaran mengenai campur tangan atau had terhadap rawatan yang diterima pesakit.
Hampir 70 peratus responden berkata mereka pernah berdepan beberapa bentuk had terhadap pelan rawatan mereka.
Daripada jumlah itu, 49.6 peratus berkata sekatan dikenakan tanpa persetujuan doktor, manakala 10.6 peratus berkata doktor mereka secara jelas tidak bersetuju dengan keputusan syarikat insurans.
Sebanyak 25 peratus pula berkata sekatan berkenaan memberi kesan kepada hasil rawatan atau keselesaan mereka.
“Bayar lebih setiap tahun untuk perkhidmatan yang semakin teruk, apa gunanya?” kata seorang responden.
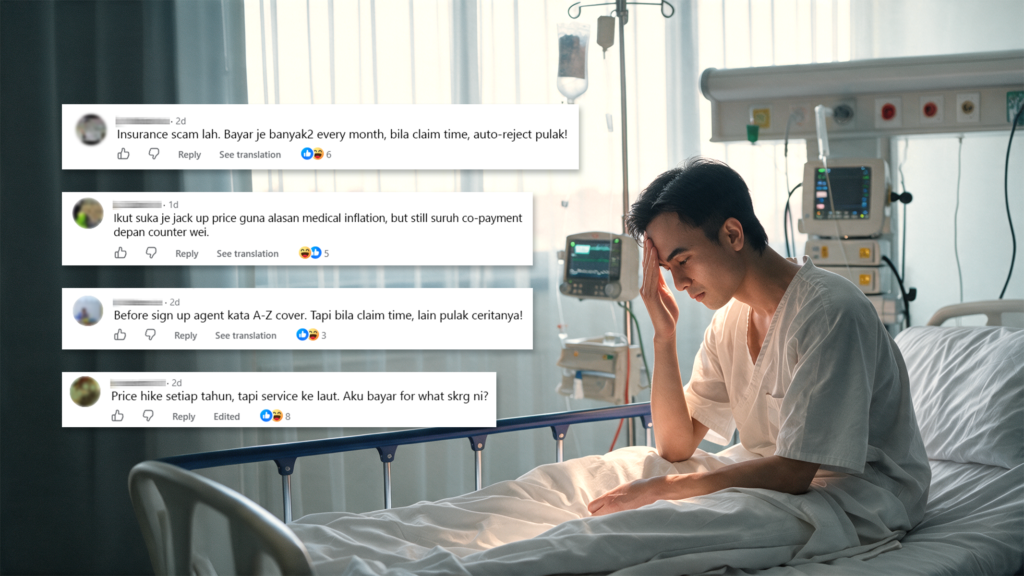
Tekanan terhadap pemegang polisi itu turut dapat dilihat menerusi jumlah polisi yang dibatalkan atau diserahkan.
Lebih 340,000 polisi insurans perubatan dan takaful dilaporkan dibatalkan atau diserahkan antara Januari 2024 hingga Jun 2025.
Angka itu memberi gambaran bahawa kenaikan kos perlindungan bukan lagi sekadar isu kemampuan individu, sebaliknya semakin menjadi persoalan lebih besar mengenai akses kepada perlindungan kesihatan dalam jangka panjang.
The Rakyat Post dalam laporannya turut mendapatkan pandangan pembaca menerusi tinjauan di Facebook dan temu bual jalanan.
Respons yang diterima menunjukkan kebimbangan hampir sama, khususnya mengenai premium yang meningkat, ketidakjelasan manfaat polisi dan pengalaman ketika membuat tuntutan.
Bagi sesetengah pemegang polisi, membatalkan insurans mungkin memberikan sedikit kelegaan kepada kewangan bulanan, tetapi keputusan itu pada masa sama bermakna mereka perlu menanggung sendiri risiko kos rawatan sekiranya berlaku penyakit serius atau kemasukan ke hospital.
Kebimbangan itu juga lebih besar bagi golongan warga emas yang mungkin berdepan premium lebih tinggi apabila keperluan mendapatkan rawatan meningkat.
“Lebih ramai warga emas mungkin melepaskan perlindungan insurans kerana kenaikan premium setiap tahun. Akhirnya kerajaan pula perlu menanggung kos rawatan mereka di hospital kerajaan,” kata seorang responden.
Apa yang semakin jelas daripada dapatan itu ialah persoalan pemegang polisi bukan lagi sekadar mengenai berapa banyak mereka perlu membayar setiap bulan.
Sebaliknya, mereka mahu tahu apa yang sebenarnya dilindungi, berapa banyak yang perlu dibayar sendiri, apakah keadaan yang boleh menyebabkan tuntutan ditolak dan sama ada perlindungan itu mampu dikekalkan apabila premium terus meningkat.
Pada akhirnya, nilai sebenar insurans perubatan hanya benar-benar diuji apabila seseorang jatuh sakit, perlu dimasukkan ke hospital dan mengemukakan tuntutan.
Ketika itulah pemegang polisi akan mengetahui sama ada perlindungan yang dibayar selama bertahun-tahun benar-benar mampu menjadi jaringan keselamatan seperti yang mereka harapkan. -MalayaDailyToday
Anda boleh membaca laporan Penuh Tinjauan Penjagaan Kesihatan & Insurans Malaysia 2026 di sini.